保険について誰かに相談したいなら
【車両保険】自損事故の保険には入るべき?現役保険屋の知恵袋
当ページのリンクには広告が含まれています。
自損事故とは
電柱やガードレールにぶつかったり駐車場で壁にこすったりするなど、相手のいない事故のこと
自損事故で自分の車が壊れた場合、車両保険に加入していなければ修理費用は原則として自己負担になります。一方、車両保険を付けると毎年の保険料が高くなるため、すべての人に必要というわけではありません。
そこでこの記事では、自損事故に備えて車両保険に入るべき人・入らなくてもよい人の特徴や、車両保険の有無による保険料の違いを解説します。
さらに、11社の自動車保険を比較した保険料の試算結果も紹介します。自損事故への備えと保険料の節約を両立したい方は、ぜひ参考にしてください。
目次
自損事故に備えるなら車両保険は必要?

結論からいうと、自損事故で高額な修理費が発生したとき自分の貯蓄だけでは対応が難しい人は、車両保険への加入を検討する価値があります。
反対に、修理費を自分で負担できる人や車の買い替え費用を十分に確保できている人は、車両保険を付けずに保険料を抑える選択肢もあります。
ただし車両保険に加入していても、補償タイプによっては自損事故が補償されない点には注意が必要です。
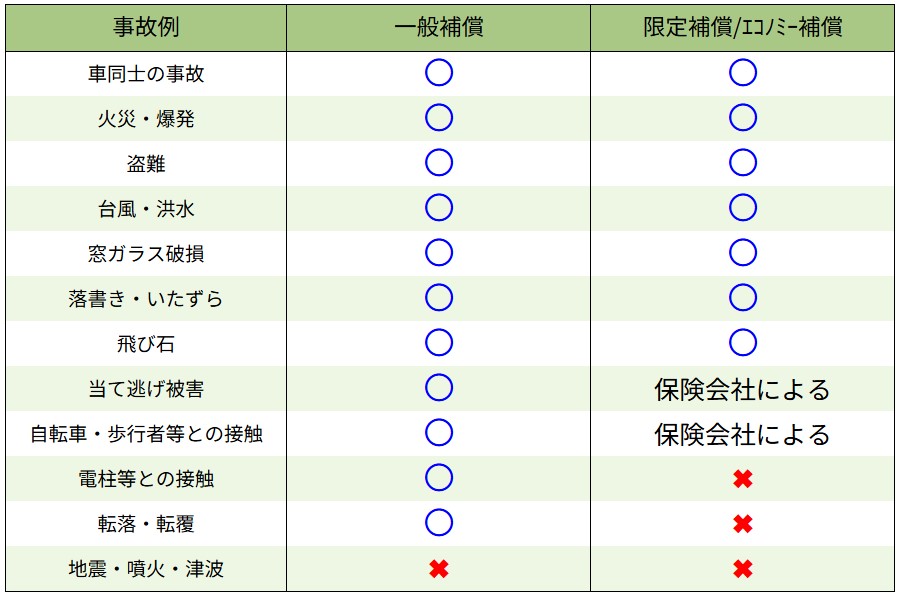
限定補償/エコノミー型の車両保険では、自損事故による自身の車の修理代を対象外としています。
車両保険に入るべき人
次のような人は、車両保険への加入を検討してみてください。
- 新車や購入したばかりの車に乗っている
- ローンが残っている車に乗っている
- 修理費として数十万円を急に用意するのが難しい
- 運転にまだ慣れていない
- 狭い道や駐車場を走行する機会が多い
- 車が使えなくなると、仕事や生活に大きな支障が出る
例えば駐車場で壁にぶつかって車の修理に30万円かかるとします。貯蓄に余裕がなければ、突然の30万円の出費は大きな負担になります。ですが、もし車両保険に加入していれば、修理費を保険で賄うことができます。
車が生活に欠かせない人や修理費をすぐに用意できない人は、保険料だけで判断せずに万が一の負担も考えておきましょう。
保険を使うと保険料が上がります。また、免責金額を設定している場合は一部自己負担が発生します。
車両保険に入らなくてもよい人
一方、次のような人は車両保険を外すことも選択肢になります。
- 年式が古く、車の時価額が低い
- 車が壊れた場合、自費で修理または買い替えができる
- 多少の傷やへこみは修理せずに乗り続けられる
- 万が一の修理費に備えた貯蓄がある
車両保険は、自身の車の損害を補償するためのものです。
そのため車の価値が低く、修理費が車の時価額に近い場合などは保険料を払い続けるメリットが小さくなることがあります。
ただし、古い車でも修理費が高額になるケースはあります。
自損事故で車両保険を使うと保険料が上がる?
車両保険に加入していても、事故のたびに保険を使うのが得とは限りません。
自損事故で車両保険を使うと一般的には翌年度の等級が3等級下がり、事故有係数適用期間が加算される事故に該当します。
その結果、翌年度以降の保険料が高くなります。
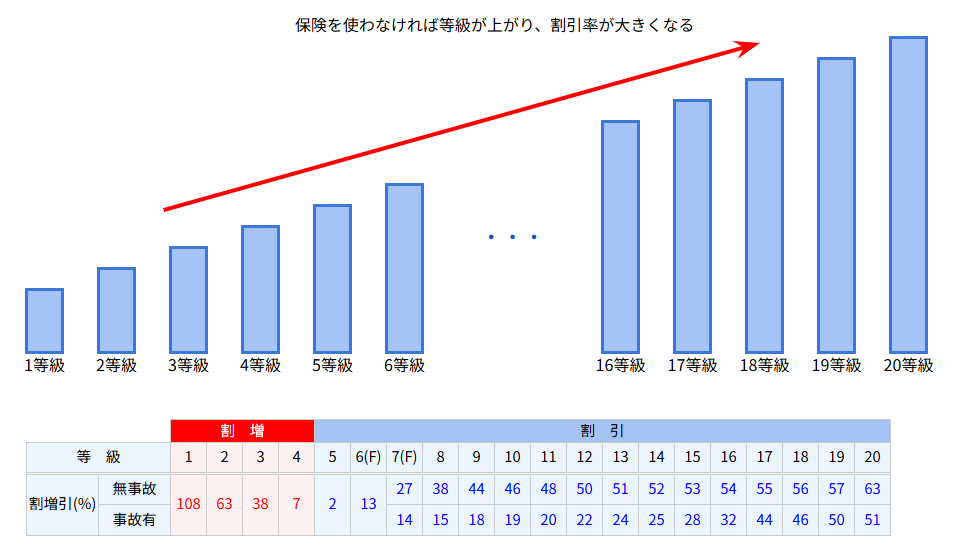
例えば修理費が5万円の場合と、修理費が50万円の場合では保険を使うメリットが異なります。
修理費が少額なら、保険を使った場合に増える保険料の総額によっては、自費で修理したほうが経済的なこともあります。一方で修理費が高額なら、保険を使った方がお得になります。
事故が起きたときは、次の点を確認しましょう。
- 修理費はいくらか
- 車両保険の免責金額はいくらか
- 保険を使った場合、翌年度以降の保険料はいくらになるか
- 保険を使わずに自費で修理した場合と比べてどちらが有利か
車両保険あり・なしで保険料はどれくらい違う?
車両保険を付けるかどうかを判断するうえで、気になるのが保険料の違いです。今回は【車両保険種類別×年齢条件別】で保険料を試算したのでご参考ください。
例① タント


例② シエンタ


例③ ヤリスクロス

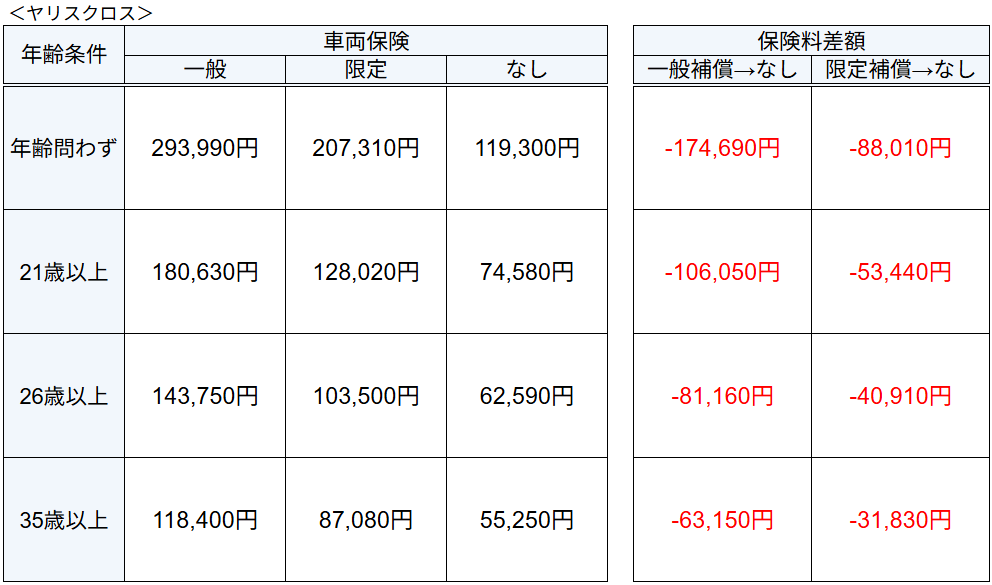
契約条件によって異なりますが、今回の試算では一般補償と限定補償とで数万円の差が開く結果となりました。
自動車保険11社の保険料を比較
車両保険に加入する場合でも、保険会社によって保険料は異なります。
同じような補償内容であれば、複数社の見積もりを比較することで保険料を抑えられる可能性があります。
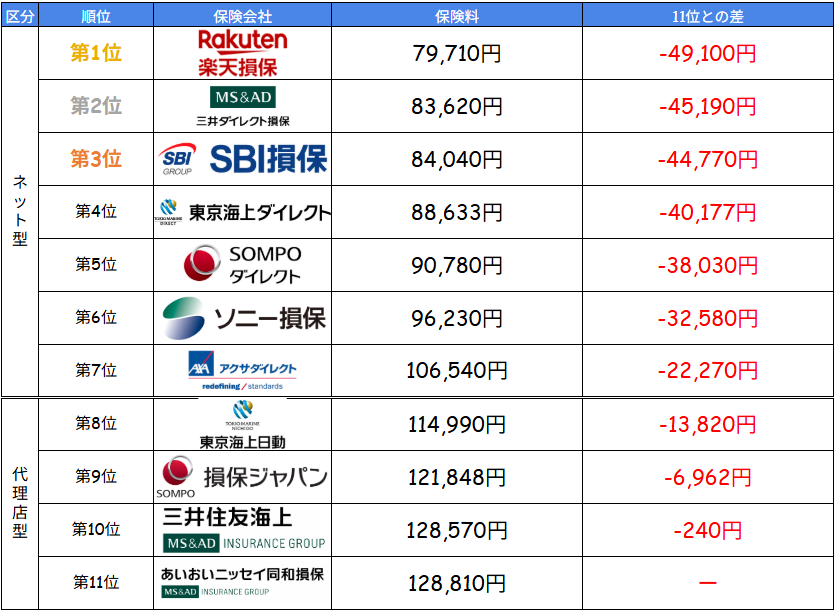
そこで、今回の試算では11社の自動車保険を比較しました。
<契約条件>
保険期間:令和8年9月1日から1年間/払込方法:一時払(一括払い)/運転者限定:なし/免許証の色:ゴールド/車名:アクア/型式:MXPK11/初度登録年月:令和8年/使用目的:通勤・通学使用/年間走行距離:10,000km/運転者限定:なし/年齢条件:35歳以上/主な使用地:東京都
<補償内容>
対人対物賠償:無制限/人身傷害:7,000万円 ご契約のお車搭乗中のみ補償/車両保険:一般条件(300万円・免責0円)/車両新価特約(300万円)/弁護士費用等補償特約(自動車)
1位は楽天損保!11位とは年間49,100円の差
今回の試算で最も保険料が安かったのは、楽天損保の79,710円でした。一方で11位のあいおいニッセイ同和損保は128,810円です。
その差は年間49,100円になります。
仮に同じ差額が5年間続いた場合、単純計算で245,500円の差になります。
もちろん実際には更新時の保険料や契約条件が変わるため、5年間で必ずこの金額の差が生じるわけではありません。保険会社を比較することで、保険料に大きな差が生じる可能性があることがわかります。
複数社の比較がおすすめ
自損事故に備えるために車両保険を付けたいと思っても、保険料が高くなることが気になる人は多いはずです。ですが保険料節約のために複数社を一社ずつ見積もるのは、かなりの時間がかかる大変な作業です。
そこでおすすめしたいのが、一括見積もりを使ってみることです。
一括見積もりのメリット
・最短5分で比較できる
・入力は1回だけでOK
・最大20社をまとめて比較可能
・リアルタイムで保険料が分かる
・利用は完全無料
一度の入力で最大20社比較できて、結果はリアルタイムで分かるためすぐに節約効果を見ることができます。
物価高であらゆるモノやサービスが値上げされ家計に影響を受けている人は多いはず。保険料を節約しつつ自損事故に備えるために、ぜひ一度試してみてくださいね!
\ 結果はすぐ分かる! /
STEP
用意する書類
保険証券
STEP
必要な情報
・お車の情報
・運転者・契約者の情報
・補償内容
STEP
見積もり完了!
各社の見積もりをリアルタイム表示!
すぐに結果が分かります♪
人気記事
-
 ファミリーバイク特約の料金は高い?金額と補償内容比較!家族の範囲と借りた原付バイクについても解説【125㏄/東京海上/あいおいニッセイ同和損保】
-
嘘はバレる?車の任意保険「使用目的」の解説。違いや保険料差額まとめ【自動車保険/日常・通勤・業務】
-
【ドラレコ特約】ドラレコの返却キットは無料?画像付きで解説【自動車保険/あいおいニッセイ同和損保】
-
【あいおいニッセイ同和】自動車保険を3ヶ月滞納するとどうなる?現役保険屋が詳しく解説
-
【軽自動車】保険料が安い/高い車種ランキング!車の任意保険【型式別料率クラス】
-
6S等級と6F等級の違いは?割引率と7S等級・7F等級との差額も解説。【自動車保険/任意保険】

コメント