保険について誰かに相談したいなら
自動車保険のデメリット等級逃れは可能?13か月でリセット-保険屋の知恵袋
当ページのリンクには広告が含まれています。
自動車保険には、前契約の等級を次の契約に引き継ぐ仕組みがあります。一方で、一定期間を経過すると以前の契約の等級を引き継がずに新たな契約を始めるケースもあります。
ただし、デメリット等級を避ける目的で解約する場合には知っておきたい注意点があります。
この記事では自動車保険のデメリット等級と13か月のルール、車を手放したときの注意点について解説します。
さらに、自動車保険の保険料を安くする方法として11社の保険料を実際に比較した結果も紹介しますので、ぜひご参考ください。
目次
自動車保険のデメリット等級とは?
自動車保険には、1等級から20等級までのノンフリート等級別料率制度があります。
原則として新規加入時は6等級からスタートし、1年間無事故で保険を使わなければ翌年は1等級上がります。
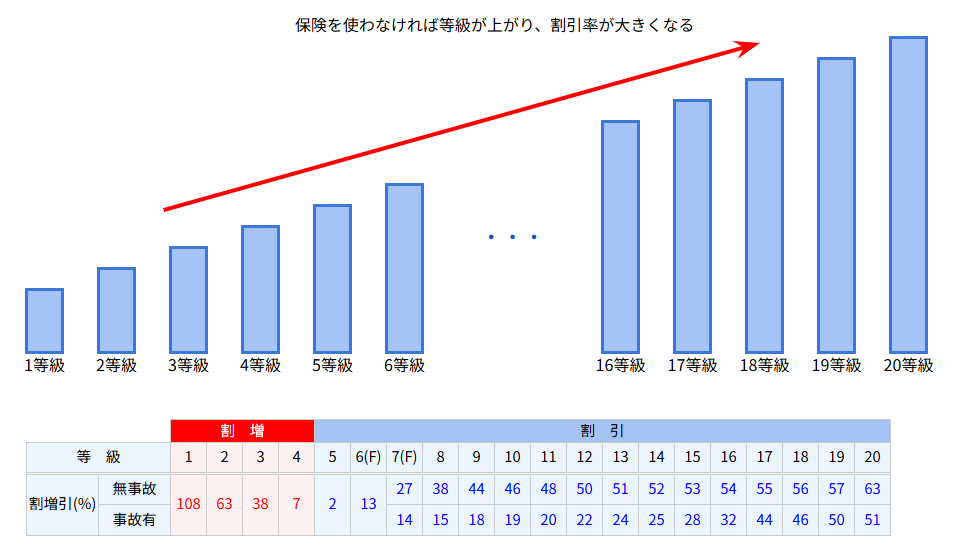
反対に、事故で保険を使うと、事故の内容に応じて翌年の等級が下がります。
一般的に、1〜5等級など保険料の割増しや割引率の低さによって負担が大きくなる等級はデメリット等級と呼ばれています。
例えば事故で3等級下がった場合、翌年以降の保険料が高くなります。さらに、一定期間「事故有」の割引率が適用されるため、同じ等級でも無事故の場合より保険料が高くなります。
例えば・・・
事故がなく15等級になった人と事故で15等級に下がった人とでは、同じ15等級でも割引率が【53%⇔28%】と異なります。
このような仕組みがあるため、事故後の保険料を少しでも安くしたいと考える方もいるでしょう。
自動車保険を解約して13か月経過すると6等級からスタートできる?
自動車保険では、前契約の満期日や解約日から一定期間が経過すると新たな契約で以前の等級を引き継がないケースがあります。
ここで重要なのが、5等級以下のデメリット等級に関する13か月のルールです。
前契約が5等級以下の場合、満期日や解約日から13か月以内に始まる新契約では以前の等級などが引き継がれる仕組みになっています。
そのため単に保険会社や名義を変更したり、契約を解約してすぐに入り直したりしても、デメリット等級を回避できるわけではありません。
ただし、実際の適用条件は契約内容や保険会社の規定の確認が必要です。また、13か月という期間は、車を手放した日からではなく前契約の満期日・解約日を基準に考えます。
13か月経過すれば必ず保険料が安くなるわけではない
13か月の期間を空け6等級から新たに契約できたとしても、それだけで保険料が安くなるとは限りません。自動車保険の保険料は、等級以外にもさまざまな条件によって変わるためです。
- 車種や型式
- 年齢条件
- 使用目的
- 車両保険の有無
- 補償内容や免責金額
- 保険会社ごとの保険料設定
また、過去の契約情報は保険会社間で共有される仕組みがあります。契約時に過去の事故歴などを隠して加入しても、後から必ず発覚します。正確に申告することが大切です。
保険料を比較することも大切
自動車保険の保険料を安くしたい場合、等級だけでなく保険会社ごとの保険料にも注目してみましょう。
今の保険会社が高いから等級をリセットするしかないと考える前に、まずは複数社の保険料を比較してみることをおすすめします。
実際に筆者が11社を比較してみた結果をご確認ください。
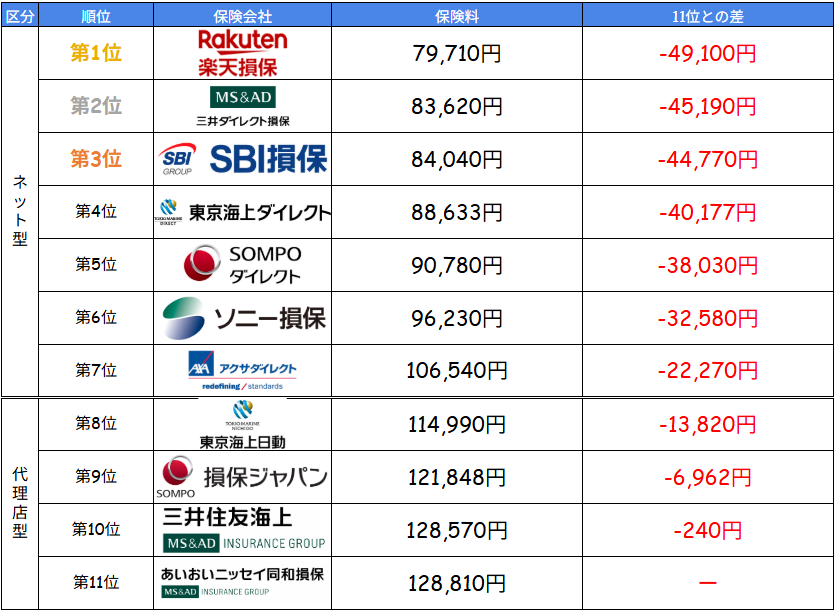
<契約条件>
保険期間:令和8年11月1日から1年間/払込方法:一時払(一括払い)/運転者限定:なし/免許証の色:ゴールド/車名:アクア/型式:MXPK11/初度登録年月:令和8年/使用目的:通勤・通学使用/年間走行距離:10,000km/運転者限定:なし/年齢条件:35歳以上/主な使用地:東京都
<補償内容>
対人対物賠償:無制限/人身傷害:7,000万円 ご契約のお車搭乗中のみ補償/車両保険:一般条件(300万円・免責0円)/車両新価特約(300万円)/弁護士費用等補償特約(自動車)
各社同条件にもかかわらず、1位と11位とでは年間49,100円もの差が開いていることが分かります。
もちろん、この結果は今回の見積もり条件に基づくものです。誰が契約しても楽天損保が最安になるわけではありません。しかし、今回の比較では、保険会社を変えることで保険料に大きな差が生まれることがわかりました。
等級をリセットする方法を考えるよりも、まずは現在の等級を引き継いだうえで複数社の見積もりを比較する価値は十分にあるといえるでしょう。
とはいえ複数社を比較するのはかなり面倒…
その意見、もっともだと思います。現役保険屋である筆者でさえ、11社を1社ずつ比較するのは相当時間がかかってしまいました。
そこでおすすめなのが、一括見積もりを試してみることです。
一括見積もりのメリット
・最短5分で比較できる
・入力は1回だけでOK
・最大20社をまとめて比較可能
・リアルタイムで保険料が分かる
・利用は完全無料
自動車保険のデメリット等級は、保険料に大きく影響する要素のひとつです。だからこそ、一番安い保険会社を探す価値は大きくなります。
自分の場合にどの保険会社が安いのかは実際に見積もりを取ってみなければわかりません。結果はリアルタイムで分かるので、あなたの場合いくらになるかこちらから試してみてくださいね。
\ 結果はすぐ分かる! /
STEP
用意する書類
保険証券
STEP
必要な情報
・お車の情報
・運転者・契約者の情報
・補償内容
STEP
見積もり完了!
各社の見積もりをリアルタイム表示!
すぐに結果が分かります♪

コメント