保険について誰かに相談したいなら
飛び石で車両保険は使うべき?等級・保険料への影響と判断基準を解説
当ページのリンクには広告が含まれています。
高速道路や幹線道路を走っていると、突然「バチッ!」という音がしてフロントガラスにヒビが入ることがあります。
これがいわゆる「飛び石事故」です。
修理代が高額になると、車両保険を使ったほうがいいのかな?と迷いますよね。
結論から言うと、飛び石で保険を使うべきかは修理費と保険を使ったことで増える保険料を比較して決めるのがおすすめです。
飛び石による損害は一般的に車両保険の補償対象ですが、保険を使うと「1等級ダウン事故」となり、翌年の等級が1つ下がります。
そのため、修理費だけを見て「保険が使えるなら使おう」と判断するのはおすすめできません。
この記事では、飛び石で保険を使うべきケース・使わないほうがよいケースを解説します。
目次
飛び石は車両保険で補償される
まず知っておきたいのが、飛び石によるフロントガラスなどの損傷は、車両保険の補償対象になるということです。補償範囲の広い『一般型』はもちろん、保険料が節約できる『エコノミー型』でも補償対象です。
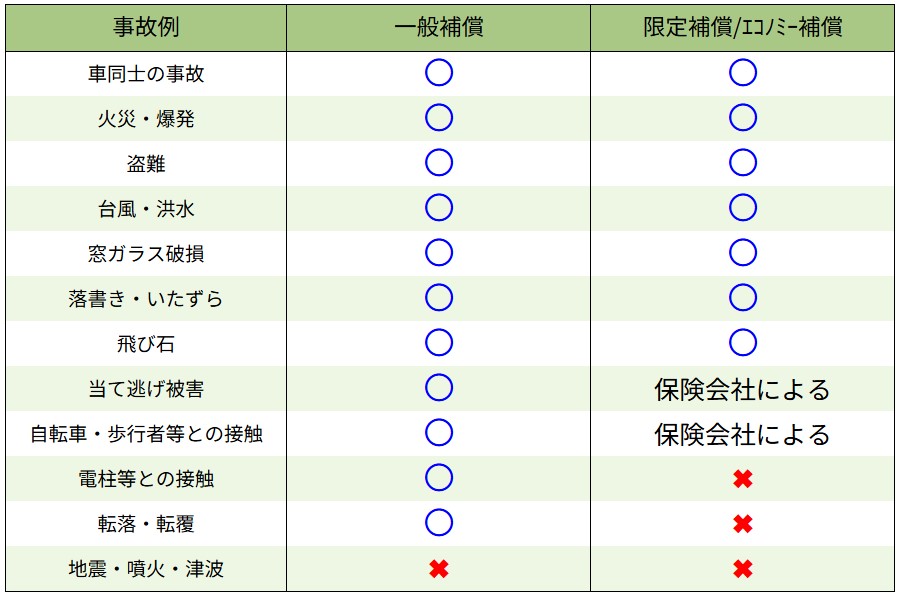
まずは自分の保険証券や契約内容を確認しましょう。
飛び石で保険を使うと1等級ダウンする
飛び石で車両保険を使うと、一般的には1等級ダウン事故として扱われます。たとえば現在10等級なら、飛び石で車両保険を使用した翌年は9等級になります。
さらに事故有係数が適用されるため、単純に等級が1つ下がるだけではなく、翌年の保険料が高くなります。一人一人異なりますが、3~8万円前後高くなります。
飛び石で保険を使うか判断するときの重要なポイントは、次のようになるかを考えます。
修理費 > 免責金額+保険使用によって増える保険料
たとえばフロントガラスの修理・交換に15万円かかるとします。
車両保険を使えば修理費の負担を大幅に抑えられるかもしれませんが、免責金額が設定されていれば、その分は自己負担になります。
さらに翌年は1等級ダウンし、事故有係数も適用されます。その結果、今後支払う保険料が増える可能性があります。
逆に数万円程度の修理なら、保険を使わず自費で直したほうがトータルでは安くなるケースもあります。修理金額だけで決めず、保険を使った後の保険料まで含めて比較することが大切です。
保険を使ったほうがよいケース
一つの目安になるのが、修理費が高額になっているケースです。
最近の車はフロントガラス周辺にカメラや各種センサーが搭載されていることもあり、ガラス交換だけでは済まない場合があります。
修理費が高額で自己負担するのが難しい場合は、翌年以降の保険料が上がることを考慮しても車両保険を利用するメリットが大きくなる可能性があります。
ただし「○万円以上なら必ず保険を使うべき」と一律にはいえません。現在の等級、年間保険料、免責金額などによって損得が変わるからです。
保険会社に事故連絡をしたうえで、保険料差額を確認してから判断するとよいでしょう。
保険を使わない方がよいケース
例えば保険使用による差額が8万円で、修理代が1万円といったケースでは保険を使わず自腹で支払った方がお得です。
飛び石で保険を使ったら更新時に保険料を比較しよう
そして、飛び石で車両保険を使った人に特におすすめしたいのが、次回の更新前に自動車保険を比較することです。
保険を使えば、翌年は等級ダウンや事故有係数によって保険料が高くなります。ただし自動車保険の保険料は保険会社によって同じではありません。
年齢、車種、使用目的、年間走行距離、補償内容などによって保険料の計算方法が異なるため、同じ条件でも保険会社を変えるだけで保険料に大きな差が出ることがあります。
実際に私が同じ条件で11社の自動車保険を比較したところ、次のような結果になりました。
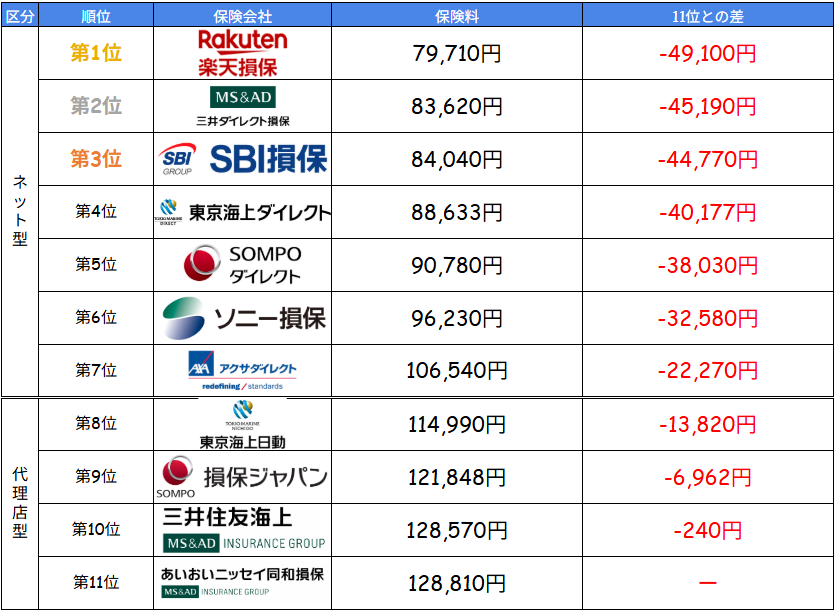
<契約条件>
保険期間:令和8年9月1日から1年間/払込方法:一時払(一括払い)/運転者限定:なし/免許証の色:ゴールド/車名:アクア/型式:MXPK11/初度登録年月:令和8年/使用目的:通勤・通学使用/年間走行距離:10,000km/運転者限定:なし/年齢条件:35歳以上/主な使用地:東京都
<補償内容>
対人対物賠償:無制限/人身傷害:7,000万円 ご契約のお車搭乗中のみ補償/車両保険:一般条件(300万円・免責0円)/車両新価特約(300万円)/弁護士費用等補償特約(自動車)
各社同条件にもかかわらず、1位と11位とでは約5万円もの差が開いていることが分かります。
ここで重要なのは、楽天損保が全員にとって一番安いということではありません。別の条件で見積もれば順位が入れ替わる可能性があります。
だからこそ、自分の条件で実際に見積もりを取って比較する必要があります。
とはいえ、10社、20社の公式サイトを開いて、同じ条件を何度も入力するのはかなり面倒です。
そこでおすすめなのが、一括見積もりを試してみることです。一度入力するだけで最大20社の自動車保険を比較でき、見積もり結果はリアルタイムで確認できます。
そのため、飛び石で保険を使ったら保険料が高くなりそう…という人ほど、更新前にぜひ一度比較してみてください。
\ 何万円安くなる!? /
STEP
用意する書類
保険証券
STEP
必要な情報
・お車の情報
・運転者・契約者の情報
・補償内容
STEP
見積もり完了!
各社の見積もりをリアルタイム表示!
すぐに結果が分かります♪
人気記事
-
 ファミリーバイク特約の料金は高い?金額と補償内容比較!家族の範囲と借りた原付バイクについても解説【125㏄/東京海上/あいおいニッセイ同和損保】
-
嘘はバレる?車の任意保険「使用目的」の解説。違いや保険料差額まとめ【自動車保険/日常・通勤・業務】
-
【ドラレコ特約】ドラレコの返却キットは無料?画像付きで解説【自動車保険/あいおいニッセイ同和損保】
-
【あいおいニッセイ同和】自動車保険を3ヶ月滞納するとどうなる?現役保険屋が詳しく解説
-
【軽自動車】保険料が安い/高い車種ランキング!車の任意保険【型式別料率クラス】
-
6S等級と6F等級の違いは?割引率と7S等級・7F等級との差額も解説。【自動車保険/任意保険】

コメント