保険について誰かに相談したいなら
3等級ダウン事故で保険料はいくら上がる?現役保険屋の知恵袋
当ページのリンクには広告が含まれています。
自動車事故を起こしてしまったとき、気になるのが翌年からの自動車保険料です。
3等級ダウン事故で保険を使うと翌年からの等級が下がるだけでなく、原則として3年間は事故有の割引率が適用されるため保険料の負担が増えます。
ただし保険料がいくら上がるかは、現在の等級や契約条件・事故の内容・加入している保険会社などによって異なります。
また、保険を使った場合の保険料だけでなく保険を使わなかった場合との差額を3年間で比較することが重要です。
この記事では、3等級ダウン事故の仕組みや保険料が上がる理由、保険を使うかどうかの判断方法を解説します。さらに、同じ条件で試算した自動車保険11社の保険料比較も紹介します。
目次
3等級ダウン事故で保険料はいくら上がる?
契約内容等により大きく異なりますが、3年で5~15万円前後の差が開くことになります。
3等級ダウン事故で保険を使った場合、翌年度の等級は原則として現在の等級から3つ下がります。
例えば、現在20等級の人が3等級ダウン事故で保険を使うと翌年度は17等級になります。
ただし、保険料への影響は等級が3つ下がることだけではありません。事故を起こすと「事故有係数適用期間」が設定され、事故がなかった場合と比べて割引率が低くなります。
そのため事故後の保険料は、単純に3等級分だけ高くなるわけではありません。
3等級ダウン事故の保険料への影響
| 項目 | 影響 |
|---|---|
| 等級 | 翌年度に原則3等級ダウン |
| 事故有係数適用期間 | 3等級ダウン事故1件につき3年間 |
| 保険料 | 等級ダウンや事故有の割引率などの影響で高くなる |
| 影響する期間 | 原則として事故後の3年間は事故有の割引率が適用される |
※上記は一般的な1年契約のケースです。実際の取扱いは契約内容や事故の種類によって異なります。
このように、3等級ダウン事故による保険料の負担は翌年だけでは終わりません。保険を使うかどうかを判断するときは、将来3年間の保険料を考慮する必要があります。
3等級ダウン事故で保険料が上がる仕組み
自動車保険には、事故歴などに応じて保険料の割引・割増率を決める「ノンフリート等級別料率制度」があります。
一般的には保険を使わなければ翌年度に等級が1つ上がります。
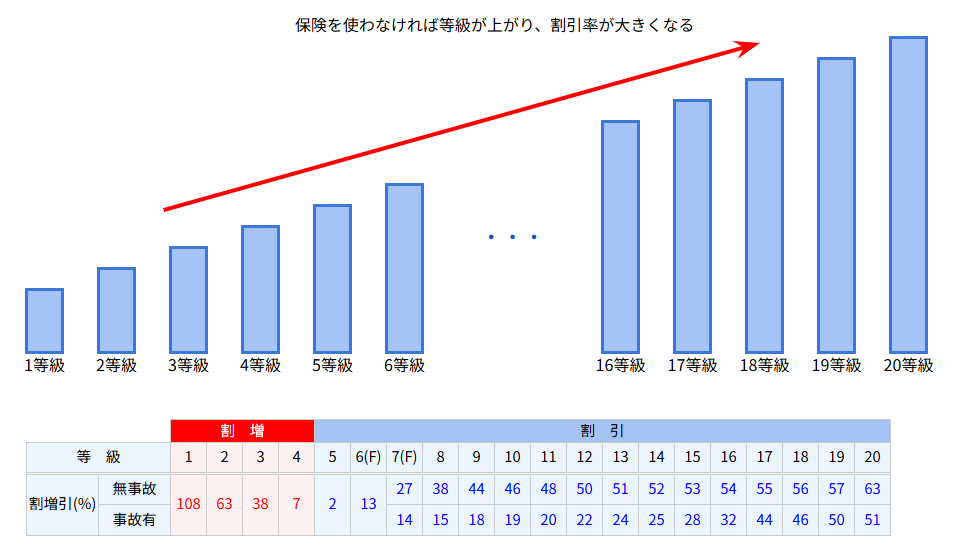
一方、3等級ダウン事故で保険を使うと翌年度の等級が3つ下がります。例えば、20等級からスタートした場合は次のようになります。
| 契約年度 | 事故がなかった場合 | 3等級ダウン事故で保険を使った場合 |
|---|---|---|
| 現在 | 20等級 | 20等級 |
| 翌年度 | 20等級 | 17等級 |
| 2年後 | 20等級 | 18等級 |
| 3年後 | 20等級 | 19等級 |
| 4年後 | 20等級 | 20等級 |
※比較を分かりやすくするため、事故がなく等級が上限に達している場合を例示しています。事故有係数適用期間や実際の契約条件によって保険料は異なります。
3等級ダウン事故の場合、事故後の契約では事故有の割引率が適用され、1年経過するごとに事故有係数適用期間が短くなります。一般的な1年契約では、3年間の事故有係数適用期間が終了すると無事故の割引率に戻ります。
3等級ダウン事故で保険を使うと、3年間でいくら損する?
保険を使うかどうかを考えるとき、最も重要なのは「事故後の保険料がいくらになるか」だけではありません。
保険を使った場合と使わなかった場合で、今後3年間の保険料にどれくらい差が出るかを比較する必要があります。
例えば、事故による修理費が20万円だったとします。
保険を使えば修理費の自己負担を抑えられる可能性がありますが、翌年度以降の保険料は高くなります。一方、保険を使わずに修理費を自己負担すれば、等級ダウンや事故有係数適用期間による影響を避けられます。
保険を使った場合の将来の保険料がいくらになるかは、保険会社に連絡すると教えてくれます。この差額を確認すれば、保険を使ったほうが経済的なのか自己負担で修理したほうがよいのかを判断しやすくなります。
ただし修理費が高額な場合や相手への賠償が発生する場合などは、単純な修理費だけでは判断できません。対物賠償や対人賠償などの補償内容も考慮する必要があります。
保険を使うか迷ったらまず保険会社に事故後の保険料を確認し、保険を使わない場合との比較を依頼しましょう。
事故後の保険料を安くするには?
事故後の保険料負担を少しでも抑えたいなら現在の保険会社だけでなく、ほかの保険会社の保険料も確認してみることをおすすめします。
自動車保険は、同じ車や運転者であっても保険会社や補償内容・契約条件によって保険料が異なります。
そこで今回、11社の自動車保険を比較しました。
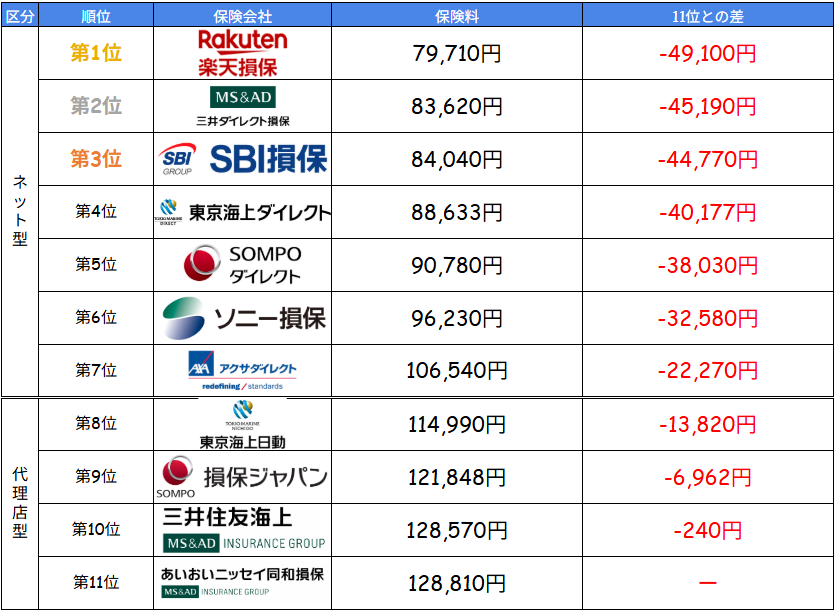
<契約条件>
保険期間:令和8年9月1日から1年間/払込方法:一時払(一括払い)/運転者限定:なし/免許証の色:ゴールド/車名:アクア/型式:MXPK11/初度登録年月:令和8年/使用目的:通勤・通学使用/年間走行距離:10,000km/運転者限定:なし/年齢条件:35歳以上/主な使用地:東京都
<補償内容>
対人対物賠償:無制限/人身傷害:7,000万円 ご契約のお車搭乗中のみ補償/車両保険:一般条件(300万円・免責0円)/車両新価特約(300万円)/弁護士費用等補償特約(自動車)
今回の比較で最も安かったのは楽天損保の79,710円でした。一方、11位のあいおいニッセイ同和損保は128,810円です。その差は年間49,100円です。
仮に同じ差が5年間続いたとすると、単純計算では245,500円もの差になります。
ただし、実際には毎年の契約条件や保険料率などが変わる可能性があるため、3年間の差額が必ず245,500円になるわけではありません。
それでも、保険会社によって保険料に大きな差が出る可能性があることは今回の比較から分かります。
事故後でも、保険会社を見直す価値はある
事故を起こしたから、今の保険会社で契約を続けるしかない
と考えている方もいるかもしれません。しかし、事故後であっても問題なくほかの保険会社に切り替えられます。
とはいえ複数の保険会社を1社ずつ比較するのはかなり時間がかかる大変な作業です。現役保険屋である筆者でさえ、11社の比較は相当時間がかかりました。そこでおすすめなのが、一括見積もりを使ってみることです。
一括見積もりのメリット
・最短5分で比較できる
・入力は1回だけでOK
・最大20社をまとめて比較可能
・リアルタイムで保険料が分かる
・利用は完全無料
一度の入力で最大20社比較できて、結果はリアルタイムで分かるためすぐに節約効果を見ることができます。
物価高であらゆるモノやサービスが値上げされ家計に影響を受けている人は多いはず。保険料を節約するために、ぜひ一度試してみてくださいね!
\ 結果はすぐ分かる! /
STEP
用意する書類
保険証券
STEP
必要な情報
・お車の情報
・運転者・契約者の情報
・補償内容
STEP
見積もり完了!
各社の見積もりをリアルタイム表示!
すぐに結果が分かります♪
保険会社を変更したからといって、事故歴や等級、事故有係数適用期間がリセットされるわけではありません。原則として、これらの情報は次の契約にも引き継がれます。
そのため保険会社を変更するときは事故歴を正しく申告したうえで、補償内容をそろえて保険料を比較することが大切です。
現在の契約を更新する前に複数社の見積もりを取れば、保険料を見直すきっかけになります。
3等級ダウン事故に関するよくある質問
- 3等級ダウン事故で保険を使うと、必ず保険料が上がりますか?
-
保険を使うと翌年度の等級が下がり、事故有の割引率が適用されるため保険料が高くなります。ただし、実際の保険料は契約条件や保険料率の改定などによって変わるため、必ず一定額上がるとは限りません。
- 3等級ダウン事故の影響は何年間続きますか?
-
一般的な1年契約では3年間続きます。3等級ダウン事故1件につき事故有係数適用期間が3年間設定されるためです。この期間は更新を重ねるごとに短くなり、0年になると無事故の割引率が適用されます。なお、事故有係数適用期間中に別の事故が発生すると、適用期間が延びます。
- 事故を起こしたあとに保険会社を変更できますか?
-
可能です。ただし事故歴や等級・事故有係数適用期間などは原則引き継がれるため、保険会社を変更すれば事故の影響がなくなるわけではありません。事故歴を正しく申告し、補償内容をそろえたうえで見積もりを比較しましょう。
- 保険を使わずに自腹で修理したほうが得ですか?
-
一概には言えません。修理費が少額なら保険を使わないほうが経済的な場合があります。一方、修理費が高額だったり、相手への賠償が発生したりする場合は保険を使うメリットが大きくなることがあります。保険を使った場合と使わなかった場合の保険料を比較し、修理費や自己負担額も含めて判断しましょう。
まとめ
3等級ダウン事故で保険を使うと、翌年度の等級が原則として3つ下がり、事故有係数適用期間も設定されます。そのため、保険使用後の保険料は高くなります。
保険を使うかどうかを判断するときは、修理費だけでなく今後数年間の保険料の差額も確認することが大切です。
また、事故後の保険料負担を抑えたいなら現在の保険会社だけでなく、ほかの保険会社の見積もりも確認してみましょう。
今回の11社比較では、最安の楽天損保と11位のあいおいニッセイ同和損保で、年間49,100円の差がありました。
実際の保険料は契約条件によって異なりますが、複数社を比較することで、今より保険料を抑えられる可能性があります。
事故後の保険料が気になる方は一括見積もりを利用して、自分の契約条件でいくら安くできるのか確認してみましょう。
\ 結果はすぐ分かる! /
STEP
用意する書類
保険証券
STEP
必要な情報
・お車の情報
・運転者・契約者の情報
・補償内容
STEP
見積もり完了!
各社の見積もりをリアルタイム表示!
すぐに結果が分かります♪
人気記事
-
 ファミリーバイク特約の料金は高い?金額と補償内容比較!家族の範囲と借りた原付バイクについても解説【125㏄/東京海上/あいおいニッセイ同和損保】
-
嘘はバレる?車の任意保険「使用目的」の解説。違いや保険料差額まとめ【自動車保険/日常・通勤・業務】
-
【ドラレコ特約】ドラレコの返却キットは無料?画像付きで解説【自動車保険/あいおいニッセイ同和損保】
-
【あいおいニッセイ同和】自動車保険を3ヶ月滞納するとどうなる?現役保険屋が詳しく解説
-
【軽自動車】保険料が安い/高い車種ランキング!車の任意保険【型式別料率クラス】
-
6S等級と6F等級の違いは?割引率と7S等級・7F等級との差額も解説。【自動車保険/任意保険】

コメント