保険について誰かに相談したいなら
【自動車保険】ゴールドとブルーの差額を実際に計算してみた-保険屋の知恵袋
当ページのリンクには広告が含まれています。

目次
はじめに
車を運転する以上は必ず加入しておきたい自動車保険。(任意保険)
その保険料を決定する要素は実に様々で、例えば次のようなものがあります。
- 割引等級
- 免許証の色
- 年齢条件/運転者限定
- 補償内容
- 加入する保険会社
- 走行距離(ネット損保)
今回は免許証について着目し、ゴールド割引を直ちに適用する裏技について解説します。保険料を安くする方法についてもご紹介しますので是非ご参考ください。
免許証の種類について
免許証の色はグリーン、ブルー、ゴールドの3種類あります。
そして、多くの保険会社では記名被保険者(車を主に運転する人)の免許証の色によって保険料が異なります。
免許証の色による保険料差額
早速ですが、筆者が実際に算出した保険料試算例をご覧ください

ゴールド割引はかなり大きな割引率が設定されていることが分かります。保険料節約効果が期待でき、この試算例では年間13,050円もの差額が開いています。
※グリーンとブルーの保険料は同じです
保険料を安くするには?
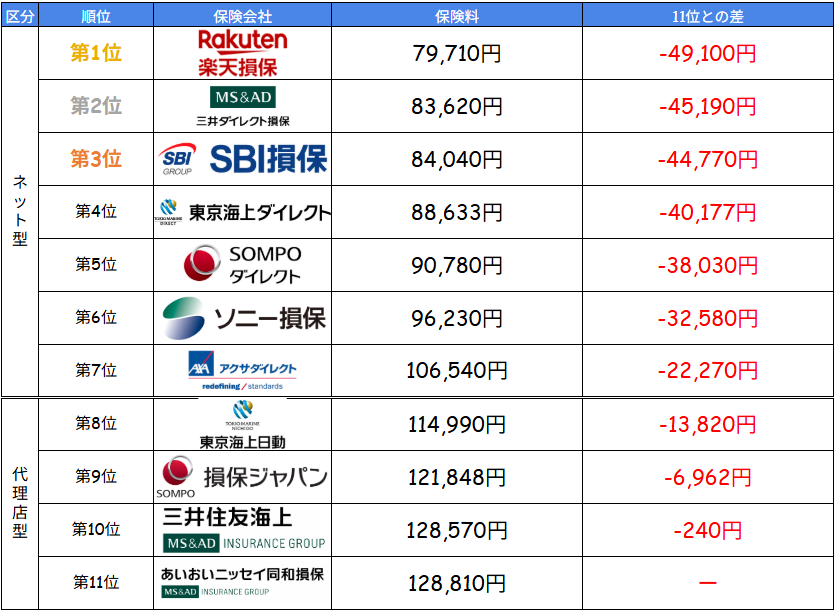
自動車保険を安くするには、できるだけ複数の保険会社を比較するのがおすすめです。以下に、筆者が11社比較した結果をご紹介します。
<契約条件>
保険期間:令和8年11月1日から1年間/払込方法:一時払(一括払い)/運転者限定:なし/免許証の色:ゴールド/車名:アクア/型式:MXPK11/初度登録年月:令和8年/使用目的:通勤・通学使用/年間走行距離:10,000km/運転者限定:なし/年齢条件:35歳以上/主な使用地:東京都
<補償内容>
対人対物賠償:無制限/人身傷害:7,000万円 ご契約のお車搭乗中のみ補償/車両保険:一般条件(300万円・免責0円)/車両新価特約(300万円)/弁護士費用等補償特約(自動車)
各社同条件にもかかわらず、1位と11位とでは約5万円もの差が開いていることが分かります。単純計算、5年で約25万円もの差額になります。
この保険料差は一人一人異なりますが、あなたにとって一番安い保険会社は実際に計算しないと分かりません。
とはいえ複数の保険会社を比較するのは大変…
そこでおすすめなのが、一括見積もりを使ってみることです。一度の入力で最大20社を比較でき、結果はリアルタイムで見ることができます。
一番安い保険会社を探すために、ぜひ試してみてくださいね。
\ 最大20社比較! /
ゴールド免許を取得した時の対応
さて、無事故無違反を継続しあなたの免許が見事ブルーからゴールドになったとします。
自動車保険のことを思い出し、ゴールド割引を適用するため保険屋さんに連絡した際こう言われたとします。
保険期間の途中で免許証の色が変わっても、変更手続きはできません
筆者は現役保険屋ですが、このように回答する担当者は実際に居ると思います。ちなみにこの担当者の回答は正しいです。
年齢条件の変更や車両入替等は保険期間のいつでもできますが、実は免許証の色変更は保険期間の途中ではできません。
各保険会社はこう定めています


要するに保険期間の途中においては年齢条件や車両入替などの条件変更はいつでも可能ですが、免許証の色変更はできません。
図で説明するとこうなります。


ただし、これはあくまで原則の話です。あるやり方で、満期まで待たずしてゴールド割引を適用する方法があります。その方法を「中途更改(ちゅうとこうかい)」といいます。
中途更改について

ちゅうとこうかい…?
中途更改とは
現在の保険契約を途中で解約し、新たに加入し直すこと
こちらも図で説明します

これにより、直ちにゴールド割引を適用することができます。
ただし、中途更改で解約する際に気をつけたいポイントがあります
中途更改の注意点
- ゴールド割引を適用しても保険料が高くなることがある
- 等級が進むタイミングに注意
それぞれ詳しく見ていきます
①ゴールド割引を適用しても保険料が高くなることがある
自動車保険の料率は定期的に改定があり、保険料が上下します(近年では上がることがほとんどです)
併せて型式ごとの料率クラスは毎年見直しされます。
例えば3年契約の場合、保険始期の料率で先3年間の保険料が決定されます。
そのため3年契約の2年目などで中途更改を実施すると、ゴールド免許の割引率よりも値上げ幅の方が大きいために現在の保険料よりも高くなることがあります。
まずは担当者に見積もりを出してもらい、中途更改を実施するか否か判断しましょう。
②等級が進むタイミングに注意
自動車保険にはノンフリート等級別料率制度が採用されています。
多くの保険会社では1等級から20等級に区分され、最も安い20等級では63%割引が適用されます
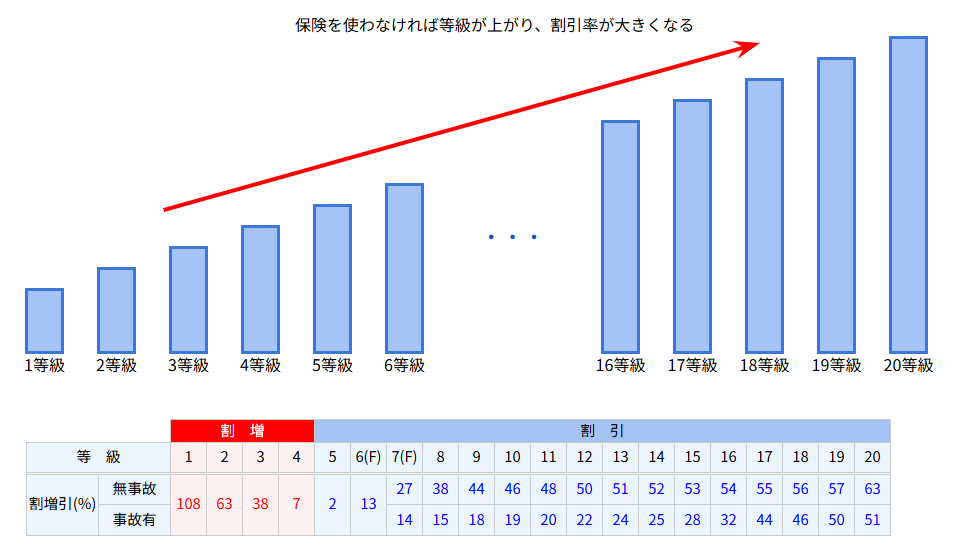
事故で保険を使わなければ1年ごとに等級が進み、割引率が増えるシステムです。ただ、いつから数えて『1年ごとに』なのがポイントになります。
結論から言えば『保険始期から』数えます。
では、保険期間の途中で中途更改(解約)をするとどうなるでしょうか。
まずは悪い例からご覧ください

いかがでしょうか。
本来なら2026年1月1日に等級がアップするはずが、中途更改を実施したせいで2026年12月1日まで等級アップしません。
つまり2025年1月1日から2025年12月1日までの無事故期間がムダになってしまっています。
では、どのタイミングで中途更改を実施したらよいでしょうか。
皆様お気づきかと思いますが、この例であれば毎年1月1日に実施するのがおすすめです。

等級アップと同時に中途更改を実施できていますね。
最後に、現在すでに20等級の方の例を見ていきます

解約日を気にしなくてOKです!
ちなみに中途更改を実施する日は契約応当日がおすすめです。
契約応当日の例
例① 保険始期日…2026年8月7日
→ 応当日は毎月7日
例② 保険始期日…2027年1月25日
→ 応当日は毎月25日
保険は見直しが大切
自動車保険が更新のたびに値上げしているような気がする
このような声は非常によく聞きます。実際、近年の保険会社の保険料は年齢を問わず値上げ傾向にあります。保険料を節約するために車両保険を外したり、内容を薄くしたりするのは万一の際に不安ですよね。
同じ保障内容なのに保険料を抑えられるのが理想。でもそんな方法があるの…?と思われた方のために以下の保険料比較表を作成しました。
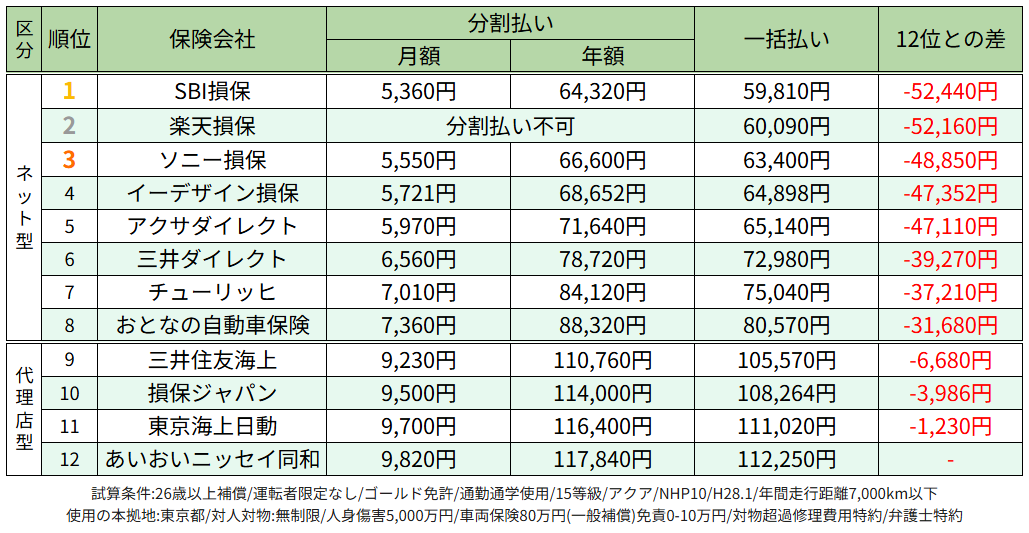
同等の補償内容にもかかわらず、保険会社により保険料は5万円以上もの差が開いています。理由は単純で、保険会社ごとに保険料が異なるからです。
筆者は比較のために12の保険会社の見積もりを1件1件作成したため、相当な時間を費やしました。比較のために複数社の見積もりを取ることは大変なことですが、一括見積サービスなら、一度の入力で最大20社の見積もりをリアルタイムで取ることができるためおすすめです。
数分の入力で結果が分かるので、ぜひこちらから試してみてくださいね!
\ いくら安くなる? /
STEP
用意する書類
保険証券
STEP
必要な情報
・お車の情報
・運転者・契約者の情報
・補償内容
STEP
見積もり完了!
各社の見積もりをリアルタイム表示
一覧で比較できます
おわりに
保険は目に見えない商品であり、規定や内容が大変分かりにくいものです。保険担当者の食い物にされないよう、自分の身は自分で守りましょう。
あなたにとって必要な特約は付帯し、逆に不要な特約は削除して合理的な保険設計をするべきです。
自動車保険の保険料を安くする方法はこちらの記事で解説していますので、よかったらご覧ください!
あわせて読みたい


【自動車保険】保険料を安くしたい方必見!おすすめの方法6選【ネット損保】
【ネット損保】自動車保険を安くするおすすめの方法6選【節約】自動車保険 節約 ネット型/ダイレクト型/通販型 車の保険を安くする方法ってないの? おすすめの方法を紹…
あわせて読みたい

保険会社のドラレコのメリットとデメリット比較!市販品がおすすめ!【東京海上/損保ジャパン/三井住友/…
保険会社のドラレコのメリットとデメリット比較!市販品がおすすめ! 保険会社のドラレコって実際どうなの? 市販品がおすすめなのだ! 現役で10年以上保険屋に勤務する…
当サイトが皆様の保険見直しのきっかけとなれば幸いです。


コメント